
本年以来,债市逻辑历经数轮切换,一季度央行流动性收紧,短债最初退换,长债压力随后开释;二季度流动性转松,“平等关税”激勉商场风险偏好改造;三季度“反内卷”带动通胀预期回升,股债“跷跷板”效应激勉债市资金分流。从债券收益率进展看,长债利率屡次尝试碎裂前低,但并未告捷,当今利率核心已较岁首昭着上移。
限制当今,10年期国债活跃券收益率已回升至1.75%隔壁,探究到年内已降息10BP,10年期国债收益率在1.8%隔壁存在相沿。
基本面尚未转向
三季度于今,债券收益率的上行能源主要来自非基本面身分,即宏不雅叙事改善、来去盘抛压昭着、设置盘力度有限等。诚然央行执续呵护资金面,但是基本面尚未转向,债市仍濒临较大压力。从期限结构看,收益率弧线呈现熊陡特征,短端债券较为镇定,而长债尤其是超长债因宏不雅叙事改善退换幅度较大。10月中好意思交易摩擦升级,但债市并未重演4月行情。一方面,商场大批合计这次战术性博弈概率较大;另一方面,央行短期内动用降准、降息等总量型器用的概率较低。
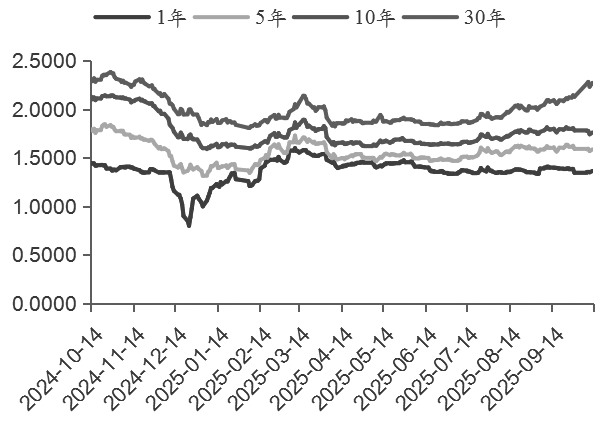
图为近一年国债收益率变化(单元:%、BP)
当今“弱现实+强预期”的宏不雅逻辑执续发酵,对债市酿成“供给敛迹、物价回升、风险偏好提高”三大利空效应。系列战略出台后,商场对通缩的订价昭着收缩。从刻下公布的通胀数据不错看出,9月PPI同比降幅不时收窄至2.3%,核心CPI同比高涨1%,其中,有低基数及金价大涨等原因,但从全体看,通胀处于筑底回升的景色中,但上升的要津仍在需求端。
从钞票比价看,本年以来债券性价比昭着缩小,超长债基刻下仍处于耗损景色,导致新增资金插足股市的概率大于入债市,债市濒临增量资金减少、存量鸿沟下跌的压力。
存眷央行是否会重启国债买卖
9月央行公开商场操作明细中,国债买卖细项依旧为零,但是一朝债市插足超调景色,央行购债或再度成为热门话题。咱们合计,年内央行重启国债买卖仍值得期待。
央行重启国债买卖的贪图有三个:1.流动性处理;2.影响利率水平;3.配合政府发债。本轮央行买债始于2024年8月,自2025年1月起,因债券收益率下行过快,央行暂停买卖国债操作。2024年10月9日,央行公告称,央行、财政部建立和洽责任组,并召开责任组初次认真会议。会议诞生了和洽责任组开动机制,主要现实聚焦债券商场镇定开动和央行公开商场操作国债买卖。2025年9月第二次责任会议提前召开,详情了前期两边在央行国债买卖方面的良好合营,同期说起为央行国债买卖操作提供安妥的商场环境。在客岁年底央行买入的国债渐渐到期的布景下,年内央行重启国债买卖的概率仍存。
债券商场短期对基本面的订价转弱,但临连年末,基本面走向值得存眷。跟着基数效应泄露,政府债券融资对社融孝敬渐渐下跌,社融增速瞻望将插足放缓通谈。低基数影响下,9月M1同比从上个月的6%大幅上升至7.2%,M2却从上个月的8.8%下跌至8.4%。M1-M2的剪刀差进一步收窄,资金活化度改善,低基数效应将会执续至10月。
从住户入款角度不雅察,9月住户入款已毕集合两个月的减少而转为加多,非银入款昭着减少,反馈出9月以来职权商场赢利难度增大,驱动住户入款回流。因此,M1能否执续保执高增长仍需不雅察。
全体看,四季度债市基本面及供给环境较三季度有所优化,央行战略照旧商场存眷的焦点。债市设置性价比渐渐提高,中永恒布局正其时,但债券收益率下行空间的翻开需要更多利多身分落地云开体育,如增量货币宽松战略、央行重启国债买卖等。(作家单元:创元期货)
官网:www.jyy-tec.com
邮箱:b88bd181@outlook.com
联系:22373479962
地址:新闻电子工业园6127号